
Mluvit o financích je podle odborníků pro partnery velmi důležité. Nejasnosti a tajnosti okolo peněz dokážou nadělat ve vztahu pořádnou paseku. Jenže 46 % lidí o svých příjmech a financích mlčí i před svými nejbližšími. Ukázal to průzkum finančně poradenské společnosti Partners.

Mluvit o sexu je snazší
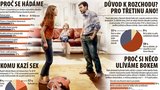
Peníze jsou, hned po domácích pracích, v partnerském soužití druhou nejčastější příčinou napětí. Pro třetinu partnerů je ale snazší mluvit o svých sexuálních fantaziích než o hospodaření s penězi. A 40 % dokonce spory o finance ovlivňují intimní život.
„Peníze ve vztahu nejsou jen praktickým tématem, ale nesou v sobě mnohem hlubší význam. Pro mnoho lidí jsou spojené se sny a osobními hodnotami, ale také s obavami a zranitelností,“ vysvětluje psychoterapeutka Markéta Šetinová. „Když páry zůstanou jen u povrchní hádky o částkách a nedokážou se dostat k těmto hlubším významům, konflikty se často promítnou i do dalších oblastí vztahu, například do intimity,“ dodává.

3 důležité rady
Začněte co nejdříve
Probrat ve vztahu otázku peněz je podle odborníků dobré co nejdříve, například po rozhodnutí o společné bydlení. „Doporučuji a společně se pobavit o tom, jaký přístup k penězům máme. To by mělo obsahovat odpovědi na otázky, jaké jsou naše životní plány, základní hodnoty, ale i to, za co rádi utrácíme,“ doporučuje ze své praxe poradce. „Lidé takto nejlépe zjistí, jaké návyky si ten druhý přinesl ze své rodiny,“ doporučuje finanční poradce Matúš Kuchálik.
Pečlivě plánujte
Společné hospodaření je nutné dobře naplánovat? Existuje zlaté pravidlo finančního hospodaření – 10 : 20 : 30 : 40, tedy deset procent na rezervy a pojištění, dvacet procent na dlouhodobější cíle, třicet na bydlení a čtyřicet na jídlo, zábavu a další běžnou spotřebu. „Naprostý základ zdravých financí je železná rezerva ve výši 3–6 měsíčních výdajů pro případy nemoci, ztráty zaměstnání nebo jiných nenadálých výdajů,“ říká Kuchálik.
Vžijte se do partnera
Hádáte se s partnerem kvůli penězům? Zkuste se vžít do jeho kůže. Soulad v oblasti financí je důležitý i pro soulad mezi partnery. Pokud se podle odborníků v páru setkají lidé s různým přístupem, měli by si na chvíli představit, že jsou v kůži toho druhého. Tím získají vhled do přístupu toho druhého a mohou se snáze pochopit a sladit.

Ať dluh netrvá déle než vztah
Ani po rozhodu nemusí být člověk ušetřený partnerskými finančními starostmi, především pokud oba partneři společně čerpali spotřebitelský či hypoteční úvěr, anebo jeden z partnerů vystupoval jako ručitel za dluh druhého.
„Ukončením vztahu se z pohledu věřitele nic nemění – ten může i nadále vymáhat splácení dluhu po kterémkoli ze solidárních dlužníků, případně po ručiteli,“ říká právní expert Lukáš Vacek.
Rada: „Každý by si měl tedy předem velmi pečlivě rozmyslet, s kým do takového závazku vstupuje. Dluh totiž může mít delší trvání než samotný partnerský vztah,“ dodává.

Frčí finanční samostatnost
Většina Čechů v partnerských vztazích upřednostňuje finanční samostatnost. Podle průzkumu jen 29 % dotázaných používá společný bankovní účet, na který posílají oba příjmy a hradí z něj chod domácnosti, spoření i investice.
Dva samostatné bankovní účty má 71 % partnerů.
Častěji (62 %) přispívají na společné výdaje poměrově podle výše příjmů, především pokud je jeden z partnerů na rodičovské či mateřské dovolené. Méně často pak oba partneři přispívají rovným dílem.
Se společným účtem opatrně
„Společný účet pro dva rovnocenné majitele nabízí v ČR pouze dvě banky,“ vysvětluje Miroslav Majer, z Hyponamíru.cz. Podle něj je tak častější model, kdy má účet oficiálně pouze jednoho majitele a druhý z partnerů je pouhým disponentem. „To může dobře fungovat až do momentu konfliktu, rozchodu, nebo rozvodu, kdy majitel účtu může druhému z partnerů zrušit dispoziční právo k účtu bez jeho souhlasu či vědomí,“ varuje odborník.
Výhody a nevýhody
+ lepší přehled
+ jednodušší kontrola
+ snazší plánování rodinných financí
- ztráta soukromí
- omezená svoboda a nezávislost
- riziko konfliktů
- právní komplikace v případě dluhů